

KrediOne-Pinjaman Daring
oleh PT. Inovasi Terdepan Nusantara
4,5
- Keamanan
- 100% Safe
- Kategori
- Keuangan
- Rating
- 4,5
- Harga
- Free
- Unduh
- 10.00M
Aplikasi ini aman, tepercaya, gratis untuk dipasang, dan menawarkan unduhan cepat tanpa risiko atau malware.
Tangkapan Layar
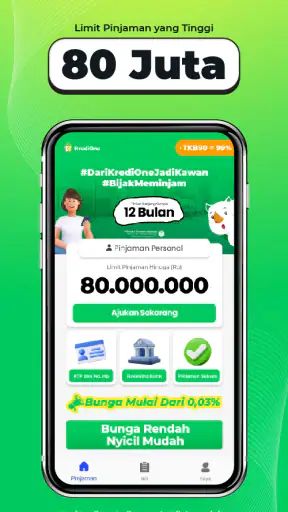
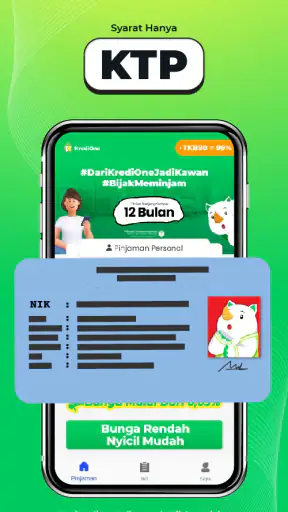
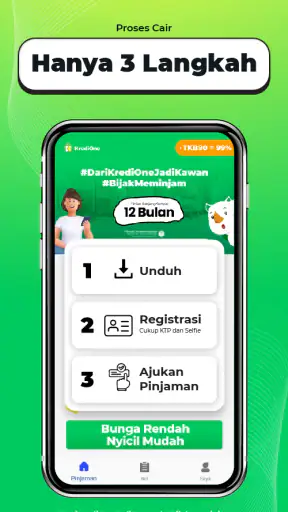
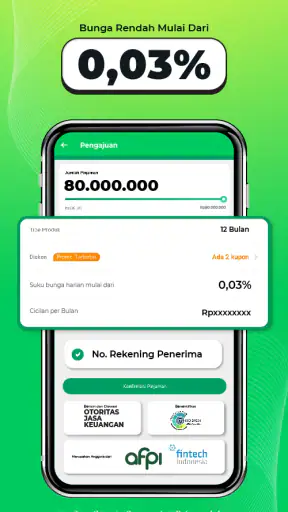
 Analisis oleh Getfullapps
Dalam minggu pertama, daya tarik KrediOne mudah dipahami: kebutuhan pinjaman tunai dapat mulai diurus lewat ponsel, tanpa mengatur pertemuan lebih dulu. Namun, saya tidak mengukur manfaatnya dari seberapa cepat seseorang bisa mengetuk tombol pengajuan. Saya lebih tertarik pada apakah aplikasi ini membantu pengguna mengambil keputusan dengan sadar, lalu mengelola kewajiban setelah urusan mendesak berlalu. Untuk pinjaman, pengalaman awal yang terasa ringkas hanya berguna jika diikuti perhitungan yang masuk akal.
Saya melihat KrediOne sebagai aplikasi keuangan yang perlu dinilai dengan kepala dingin, bukan hanya dari janji pencairan dana cepat. Aplikasi ini dikembangkan oleh PT. Inovasi Terdepan Nusantara dan dikenal sebagai layanan pinjaman uang tunai daring. Bagi saya, pertanyaan terpenting bukan sekadar apakah pengajuan terlihat mudah, melainkan apakah kebutuhan dana Anda memang cocok dengan pinjaman digital, apakah Anda sanggup mengikuti jadwal pembayaran, dan apakah Anda sudah memahami seluruh biaya sebelum menyetujui.
Nama aplikasinya sebelumnya adalah 360Kredi, lalu hadir sebagai KrediOne. Di perangkat Android, aplikasi ini dapat digunakan mulai dari sistem operasi 5.0, tersedia gratis, dan memiliki rating usia 3+. Versi yang saya ulas adalah 3.2.5. Informasi ini penting bagi pengguna dengan ponsel lama, karena kompatibilitas sistem sering menjadi hambatan pertama sebelum seseorang bisa mencoba layanan keuangan.
Menilai KrediOne Sebelum Mengajukan Pinjaman
Saya akan menilai KrediOne dari hal yang lebih penting daripada kesan praktis pada awal penggunaan: apakah proses pengajuan memberi ruang untuk memahami kewajiban sebelum berkomitmen. Bagian ini membantu saya menimbang kebutuhan, kesiapan membayar, dan kecocokan pinjaman daring dengan keadaan sehari-hari, sehingga kemudahan di ponsel tidak menggantikan keputusan yang cermat.
Mulai dari kebutuhan, bukan dari nominal yang ditawarkan
Saya menyarankan Anda membuka aplikasi ini hanya setelah menentukan alasan peminjaman secara spesifik. Dana untuk biaya mendesak yang sudah jelas tanggal pengembaliannya berbeda dengan dana untuk menutup pengeluaran rutin setiap bulan. Jika pinjaman dipakai untuk membayar pinjaman lain, menambal belanja harian, atau mempertahankan gaya hidup yang sudah melebihi pemasukan, masalahnya biasanya hanya berpindah ke periode berikutnya.
Dalam penggunaan sehari-hari, saya akan membuat catatan sederhana berisi jumlah yang benar-benar diperlukan, pemasukan terdekat, serta pengeluaran wajib. Setelah itu, saya baru membandingkan total kewajiban pembayaran yang ditampilkan dengan uang yang tersisa. Jangan hanya melihat angka dana yang bisa diterima. Perhatikan jumlah yang harus dikembalikan, tanggal jatuh tempo, dan dampaknya terhadap kebutuhan rumah tangga.
Di sinilah KrediOne lebih tepat dipandang sebagai alat untuk kebutuhan jangka pendek, bukan pengganti dana darurat atau tabungan. Kecepatan proses memang bisa membantu ketika ada kebutuhan yang tidak dapat ditunda, tetapi kecepatan bukan alasan untuk melewati halaman rincian. Keputusan yang aman dimulai dari kemampuan membayar, bukan dari jumlah pinjaman yang tersedia.
Artikel Berikutnya untuk Dijelajahi

Hill Climb Racing: Menjaga Keseimbangan di Ambang Terbalik

X (Sebelumnya Twitter): Kabar Terbentuk Langsung di Linimasa

Amazon Shopping Paling Berguna Saat Anda Tahu yang Dicari

Di 8 Ball Pool, Komunitas Terbentuk dari Tantangan dan Persaingan

Uber Mengatur Cara Kota Bergerak

Facebook Makin Menyatu dengan Ponsel, tetapi Tetap Menuntut Perhatian
Hal yang perlu diperiksa di layar pengajuan
Saya akan membaca setiap rincian sebelum menekan tombol persetujuan, termasuk jumlah bersih yang masuk ke rekening dan total kewajiban setelah seluruh komponen diperhitungkan. Jika ada istilah yang tidak saya pahami, saya tidak akan menganggapnya sepele. Saya akan mencari penjelasan di dalam aplikasi atau menanyakannya melalui kanal bantuan resmi sebelum melanjutkan.
Perhatikan juga apakah tanggal pembayaran bertepatan dengan waktu gajian atau pemasukan utama. Pinjaman yang tampak ringan dapat terasa berat jika jatuh tempo muncul sebelum uang masuk. Bagi pekerja lepas, pedagang kecil, atau orang dengan pendapatan tidak tetap, membuat cadangan pembayaran lebih penting daripada sekadar memilih nominal paling rendah.
Langkah praktis yang sering dilupakan adalah menyimpan ringkasan pengajuan dan bukti transaksi di tempat yang mudah ditemukan. Saya akan mengambil tangkapan layar bagian penting untuk catatan pribadi, tanpa membagikannya ke orang lain. Dengan begitu, saya bisa membandingkan apa yang disetujui dengan riwayat pembayaran dan tidak bergantung pada ingatan ketika harus mengecek kembali.
Pengalaman penggunaan dan titik yang membutuhkan perhatian
KrediOne dibuat untuk orang yang mencari layanan pinjaman tunai melalui ponsel. Alurnya terasa paling masuk akal bagi pengguna yang sudah menyiapkan identitas, rekening, dan informasi pekerjaan atau pemasukan yang diperlukan. Menyiapkan data lebih dulu membuat proses pengisian tidak terlalu sering terputus, terutama ketika Anda sedang memakai koneksi yang kurang stabil.
Saya tidak menyarankan mengajukan pinjaman sambil terburu-buru di tempat umum. Selain risiko salah memasukkan informasi, layar ponsel dapat terlihat orang lain. Untuk aplikasi keuangan, kebiasaan dasar seperti mengunci perangkat, tidak memberikan kode verifikasi, dan tidak memasang aplikasi dari sumber yang tidak jelas tetap berlaku. Nama aplikasi yang mirip atau pesan yang mengaku sebagai petugas juga perlu diperlakukan dengan hati-hati.
Ratingnya berada di angka 4,5 dari sekitar 1,2 juta rating, dengan lebih dari 268 ribu ulasan. Popularitas tersebut menunjukkan banyak orang telah berinteraksi dengan aplikasinya, tetapi angka tinggi tidak otomatis berarti pengalaman setiap pengguna akan sama. Keputusan persetujuan, jumlah yang diterima, dan pengalaman pembayaran tetap dapat berbeda sesuai kondisi masing-masing pemohon.
Skenario sehari-hari: kapan layanan ini terasa berguna
Bayangkan sebuah kebutuhan rumah tangga muncul beberapa hari sebelum pemasukan berikutnya, sementara Anda sudah tahu kapan uang akan tersedia dan jumlahnya cukup untuk menutup kewajiban. Dalam situasi seperti itu, KrediOne dapat menjadi salah satu pilihan untuk dipertimbangkan, selama total pembayaran sudah dihitung dan tidak mengganggu biaya makan, transportasi, sewa, atau tagihan utama.
Saya akan membuat batas yang tegas: satu kebutuhan, satu rencana pembayaran, dan tidak ada pengajuan baru untuk membayar kewajiban lama. Setelah dana diterima, saya akan memisahkan jumlah pembayaran dari uang belanja agar tidak ikut terpakai. Cara ini memang sederhana, tetapi membantu mencegah kesalahan umum ketika uang pinjaman bercampur dengan saldo harian.
Sebaliknya, saya akan menghindari layanan seperti ini jika kebutuhan belum jelas, pemasukan sedang tidak menentu, atau pembayaran hanya mungkin dilakukan dengan mengorbankan kebutuhan dasar. Dalam kondisi tersebut, berbicara dengan keluarga tepercaya, menunda pembelian, menjual barang yang tidak terpakai, atau mencari bantuan keuangan yang tidak menambah utang dapat menjadi jalan yang lebih sehat.
Keunggulan KrediOne dibanding cara biasa
Dibanding meminjam secara informal dari teman atau keluarga, aplikasi seperti KrediOne memberi alur yang lebih terstruktur di dalam ponsel. Pengguna dapat memulai proses tanpa harus mengatur pertemuan langsung. Bagi orang yang merasa tidak nyaman menjelaskan kebutuhan pribadi kepada kenalan, pemisahan proses ini bisa terasa lebih praktis.
Dibanding kartu kredit, pinjaman tunai digital dapat terasa lebih langsung bagi orang yang tidak memiliki kartu atau tidak ingin memakai limit belanja. Namun, perbandingan yang benar bukan berdasarkan kemudahan tombol pengajuan. Bandingkan total biaya, waktu pelunasan, konsekuensi keterlambatan, dan pengaruhnya terhadap arus kas. Pilihan yang tampak cepat belum tentu paling murah atau paling sesuai.
Dibanding bank, aplikasi pinjaman menawarkan pengalaman yang lebih berpusat pada ponsel. Bank atau koperasi bisa lebih cocok bagi orang yang membutuhkan pembiayaan lebih terencana, memiliki hubungan perbankan yang baik, atau ingin membahas pilihan secara langsung. Saya tidak akan menganggap satu kategori selalu unggul; kebutuhan, kelayakan, dan kemampuan bayar tetap menjadi penentu.
Siapa yang paling cocok menggunakannya
Menurut saya, KrediOne paling cocok untuk pengguna Android yang membutuhkan proses pinjaman tunai melalui aplikasi, memahami bahwa dana tersebut harus dikembalikan, dan sudah memiliki rencana pembayaran yang realistis. Aplikasi ini juga masuk akal bagi orang yang ingin mengurus kebutuhan finansial dari ponsel, bukan melalui proses tatap muka.
Pengguna dengan perangkat lama tetap perlu memastikan sistemnya memenuhi persyaratan minimum. Jika aplikasi tidak berjalan lancar, jangan berulang kali mengirim data dari perangkat yang bermasalah. Periksa koneksi, perbarui aplikasi melalui sumber resmi, dan gunakan perangkat pribadi yang aman bila memungkinkan.
Saya akan menyarankan orang yang baru pertama kali memakai pinjaman daring untuk membaca semua rincian lebih lambat daripada biasanya. Jangan mengikuti keputusan teman hanya karena mereka berhasil mendapatkan dana. Kondisi setiap akun, pemasukan, dan kewajiban berbeda. Pengalaman orang lain dapat menjadi referensi penggunaan, tetapi bukan jaminan hasil untuk Anda.
Kapan alternatif lain lebih tepat
KrediOne bukan pilihan yang tepat untuk semua keadaan. Jika Anda membutuhkan dana untuk jangka panjang, pinjaman dengan struktur pembayaran yang lebih panjang dan penjelasan langsung mungkin lebih sesuai. Jika Anda ingin membeli barang, membandingkan tabungan, cicilan resmi, atau kartu kredit bisa memberikan sudut pandang berbeda daripada mengambil uang tunai.
Untuk kebutuhan usaha, saya akan memisahkan uang pribadi dan uang bisnis terlebih dahulu. Pinjaman konsumtif yang dipakai menutup kerugian usaha dapat membuat arus kas semakin sulit dibaca. Pelaku usaha mungkin lebih terbantu dengan pembiayaan yang memang dirancang untuk modal kerja, selama syarat dan risikonya dipahami.
Alternatif nonpinjaman juga layak dipertimbangkan. Menunda pembelian, meminta penjadwalan ulang tagihan, memakai dana darurat, atau bernegosiasi dengan penyedia layanan kadang menyelesaikan masalah tanpa menambah kewajiban baru. KrediOne menang dalam akses yang praktis, tetapi alternatif lain bisa lebih baik ketika fokus utama Anda adalah menekan total biaya atau menghindari utang.
Biaya berpindah dan kebiasaan yang perlu dijaga
Berpindah dari cara pinjam informal ke aplikasi bukan hanya soal memasang aplikasi. Anda perlu membiasakan diri membaca rincian digital, menyimpan bukti, memantau jatuh tempo, serta menjaga keamanan akun. Sebaliknya, jika berpindah dari aplikasi ke bank atau koperasi, Anda mungkin perlu menyiapkan dokumen dan menunggu proses yang berbeda. Saya akan memilih berdasarkan kebutuhan jangka panjang, bukan karena satu proses terasa sedikit lebih cepat.
Setelah pengajuan, saya akan memeriksa riwayat pembayaran secara berkala dan mencatat setiap transaksi. Jangan menunggu sampai tanggal jatuh tempo untuk mencari tahu status kewajiban. Jika muncul kendala, gunakan bantuan resmi yang tersedia di dalam layanan dan simpan percakapan penting. Hindari membayar melalui rekening pribadi seseorang yang mengaku sebagai petugas, terutama jika instruksinya tidak muncul di kanal resmi.
Hal lain yang penting adalah membatasi akses orang lain ke ponsel. Jangan memberikan kata sandi, kode verifikasi, atau foto dokumen kepada pihak yang menjanjikan persetujuan. Aplikasi keuangan seharusnya dipakai dari perangkat yang Anda kendalikan sendiri. Kebiasaan ini tidak membuat proses lebih lambat secara berarti, tetapi dapat mengurangi risiko penyalahgunaan akun dan data.
Menjaga manfaatnya dari bulan ke bulan
Nilai jangka panjang aplikasi pinjaman tidak datang dari membukanya setiap hari, melainkan dari kemampuan menggunakannya secara terbatas tanpa membentuk kebiasaan berutang. Saya akan menyimpan aplikasi hanya jika memang ada alasan praktis untuk tetap memiliki akses, bukan sebagai pengingat bahwa dana tambahan selalu tersedia. Cara pandang itu membantu menjaga keputusan tetap berangkat dari kebutuhan, bukan dari kemudahan yang terasa menggoda.
Sesudah satu kewajiban selesai, saya akan meninjau kembali apa yang membuat dana mendadak dibutuhkan. Jika penyebabnya pengeluaran rutin yang terus melampaui pemasukan, langkah yang lebih berharga adalah memperbaiki anggaran dan membangun cadangan sedikit demi sedikit. Pinjaman dapat menjembatani waktu, tetapi tidak memperbaiki selisih pemasukan dan pengeluaran yang terus berulang.
Untuk kebutuhan yang jarang terjadi, catatan sederhana tentang jumlah pinjaman, tanggal, dan dampaknya pada anggaran sudah cukup membantu. Saya tidak akan menganggap pengalaman pengajuan sebelumnya sebagai alasan bahwa pengajuan berikutnya pasti aman atau akan mendapat hasil yang sama. Setiap keputusan perlu diperiksa ulang berdasarkan kondisi keuangan saat itu.
Sumber kelelahan yang mudah terlewat
Hal yang dapat melelahkan bukan hanya kewajiban pembayaran, tetapi juga perhatian yang terus tersita untuk memantau tanggal, menyimpan bukti, dan memastikan informasi yang diterima benar. Jika Anda sudah merasa cemas sebelum mengajukan atau harus terus meminjam untuk menjaga saldo tetap cukup, itu tanda untuk berhenti sejenak dan menilai ulang. Kemudahan digital tidak menghilangkan beban mental dari utang.
Perubahan pendapatan juga dapat mengganggu rencana yang semula terlihat aman. Pekerja dengan komisi, usaha kecil, atau jadwal pembayaran tidak tetap sebaiknya tidak menyusun anggaran berdasarkan pemasukan terbaik. Saya akan menghitung kemampuan dari pemasukan yang paling dapat diandalkan, lalu memastikan masih ada ruang untuk kebutuhan tak terduga. Jika perhitungan hanya berhasil dalam kondisi ideal, pinjaman itu terlalu berisiko bagi saya.
Pengguna yang tidak nyaman mengurus data pribadi di ponsel juga mungkin lebih tenang memilih jalur lain. Sebelum memulai, pastikan Anda berada di ruang pribadi, memakai perangkat yang terlindungi, dan tidak sedang ditekan orang lain untuk mengajukan. Keputusan finansial yang melibatkan identitas dan kewajiban sebaiknya dibuat dengan waktu cukup, bukan karena desakan atau rasa takut ketinggalan kesempatan.
Hal yang sebaiknya dipastikan sebelum dan sesudah mengajukan
Jika Anda bertanya apakah harus meminjam jumlah maksimum yang tersedia, jawaban saya tidak. Ajukan hanya sebesar kebutuhan yang sudah dihitung, lalu cek kembali jumlah bersih yang diterima dan keseluruhan pembayaran. Jika aplikasi menampilkan pilihan yang belum Anda pahami, jangan menebak maknanya. Berhenti dan cari penjelasan yang jelas sebelum memberi persetujuan.
Jika Anda bertanya bagaimana menghindari lupa membayar, jangan mengandalkan notifikasi saja. Catat tanggal pada kalender pribadi dan sisihkan uang lebih awal di tempat yang tidak tercampur dengan belanja harian. Notifikasi dapat terlewat, ponsel bisa tidak aktif, dan rutinitas berubah; pengingat kedua yang Anda kendalikan sendiri memberi lapisan disiplin tambahan.
Jika pengajuan tidak berjalan seperti yang diharapkan, saya tidak akan langsung mengirim dokumen ke nomor yang menghubungi saya atau mencoba berkali-kali dari tautan yang tidak dikenal. Saya akan memeriksa aplikasi yang dipasang dari sumber resmi dan memakai kanal bantuan resmi. Untuk pertanyaan tentang biaya atau pembayaran, simpan jawaban tertulis agar bisa dirujuk kembali, dan jangan menyetujui kewajiban yang masih terasa kabur.
Penilaian saya setelah mempertimbangkan seluruh pilihan
KrediOne memiliki daya tarik yang jelas: layanan pinjaman tunai berada di dalam aplikasi, tersedia gratis, dan telah digunakan lebih dari 10 juta kali. Angka penggunaan tersebut membuatnya mudah ditemukan oleh orang yang sedang mencari solusi dana cepat. Namun, saya tetap menempatkan angka popularitas dan rating di belakang pertanyaan yang lebih penting: apakah saya sanggup membayar sesuai jadwal tanpa mengorbankan kebutuhan utama?
Versi 3.2.5 dan dukungan untuk Android mulai 5.0 membuatnya relevan bagi cukup banyak pengguna perangkat Android. Bagi saya, kelebihan terbesar bukan sekadar kemudahan membuka aplikasi, melainkan kemungkinan mengurus kebutuhan tanpa proses tatap muka. Kelemahannya adalah kemudahan itu dapat membuat orang mengambil keputusan terlalu cepat, terutama jika hanya melihat dana yang diterima tanpa menghitung total pengembalian.
Saya merekomendasikan KrediOne secara terbatas: gunakan hanya untuk kebutuhan yang benar-benar jelas, dengan pemasukan yang cukup pasti, dan setelah seluruh rincian dipahami. Saya tidak akan merekomendasikannya sebagai cara menutup defisit bulanan atau sebagai pengganti dana darurat. Jika kebutuhan Anda lebih panjang, lebih besar, atau berkaitan dengan usaha, bandingkan dengan bank, koperasi, atau pilihan pembiayaan lain yang strukturnya lebih sesuai.
Pada akhirnya, aplikasi ini dapat menjadi alat yang berguna, tetapi bukan solusi otomatis untuk masalah keuangan. Masukkan jumlah yang diperlukan, periksa kewajiban secara menyeluruh, sesuaikan tanggal pembayaran dengan pemasukan, lalu berhenti jika hitungannya tidak masuk akal. Gunakan KrediOne hanya ketika kemudahan proses diimbangi disiplin pembayaran yang nyata.
Kelebihan
- Pengajuan pinjaman dapat dilakukan sepenuhnya melalui ponsel.
- Formulir digital membantu menghemat waktu dibanding pengajuan secara langsung.
- Informasi status pengajuan dapat dipantau dari dalam aplikasi.
- Cocok bagi pengguna yang membutuhkan proses tanpa banyak dokumen fisik.
- Antarmuka sederhana sehingga mudah dipahami pengguna baru.
Kekurangan
- Persetujuan pinjaman tidak selalu diberikan kepada semua pemohon.
- Bunga, biaya layanan, dan denda perlu diperiksa sebelum menyetujui pinjaman.
- Keterlambatan pembayaran dapat memengaruhi riwayat kredit pengguna.
- Pengguna harus memberikan data pribadi dan izin akses tertentu.
- Ketersediaan layanan dapat berbeda berdasarkan wilayah dan profil peminjam.
FAQ untuk KrediOne-Pinjaman Daring
Apa itu aplikasi KrediOne-Pinjaman Daring dan bagaimana cara kerjanya?
KrediOne-Pinjaman Daring merupakan aplikasi layanan pinjaman online yang membantu pengguna mengajukan dana melalui ponsel. Setelah membuat akun, pengguna biasanya diminta mengisi data pribadi, informasi pekerjaan, rekening bank, serta jumlah pinjaman yang diinginkan. Pengajuan kemudian diproses berdasarkan penilaian kelayakan. Sebelum melanjutkan, baca seluruh syarat, biaya, tenor, dan ketentuan pembayaran yang ditampilkan.
Apakah KrediOne-Pinjaman Daring aman dan legal digunakan?
Keamanan dan legalitas menjadi hal utama sebelum menggunakan aplikasi pinjaman online. Pengguna sebaiknya memeriksa identitas perusahaan pengelola, kebijakan privasi, izin atau status penyelenggara pada sumber resmi OJK, serta reputasi aplikasi di toko aplikasi. Jangan hanya mengandalkan iklan atau ulasan singkat. Pastikan aplikasi meminta izin akses secara wajar dan tidak meminta data yang tidak berkaitan dengan proses pengajuan.
Apa saja persyaratan untuk mengajukan pinjaman melalui KrediOne?
Persyaratan dapat berbeda sesuai kebijakan aplikasi dan profil peminjam, tetapi umumnya mencakup usia minimum, kartu identitas yang masih berlaku, nomor telepon aktif, rekening bank atas nama sendiri, serta informasi pekerjaan atau penghasilan. Dalam beberapa kasus, verifikasi wajah dan dokumen tambahan juga diperlukan. Pastikan semua data yang dikirim benar, konsisten, dan berasal dari dokumen milik Anda sendiri.
Berapa biaya, bunga, dan tenor pinjaman di KrediOne-Pinjaman Daring?
Jumlah biaya pinjaman tidak selalu sama untuk setiap pengguna karena dapat dipengaruhi nominal, tenor, hasil penilaian kredit, dan kebijakan platform. Sebelum menyetujui perjanjian, periksa dengan teliti jumlah dana yang benar-benar diterima, bunga, biaya layanan, biaya administrasi, denda keterlambatan, serta total pengembalian. Hindari mengambil pinjaman apabila cicilannya berpotensi mengganggu kebutuhan pokok.
Apa yang harus dilakukan jika terlambat membayar atau mengalami masalah dengan KrediOne?
Jika mengalami kesulitan membayar, segera hubungi layanan pelanggan resmi melalui kanal yang tercantum di aplikasi dan jelaskan kondisi Anda. Jangan mengabaikan tagihan atau berkomunikasi melalui nomor tidak dikenal tanpa verifikasi. Simpan bukti pembayaran, percakapan, dan perjanjian elektronik. Apabila terdapat penagihan yang tidak wajar, penyalahgunaan data, atau sengketa, gunakan mekanisme pengaduan resmi dan laporkan kepada pihak berwenang.

KrediOne-Pinjaman Daring
Situs ini menyediakan informasi independen tentang aplikasi pihak ketiga dan tidak berafiliasi dengan, atau dimiliki, dikembangkan, maupun didistribusikan oleh, pemilik atau pengembang aplikasi apa pun yang ditampilkan di sini. Nama aplikasi, logo, dan merek dagang adalah milik masing-masing pemiliknya. Detail developer disediakan sebagai referensi; silakan hubungi developer secara langsung melalui cs@kredione.id, kunjungi https://www.kredione.id, atau baca https://gateway.360kredi.id/idn-app-server/agreement/privacy/ mereka.










